
Focus sur le secrétariat général de la COBAC : au cœur du « gendarme » bancaire de l’Afrique centrale, entre cure d’austérité prudentielle et révolution numérique
De Yaoundé à Libreville, le Secrétariat général de la Commission bancaire de l’Afrique centrale (COBAC) pilote une transformation historique du paysage financier de la zone CEMAC. Cette transformation historique se caractérise par le relèvement drastique du capital minimum des banques, une fermeté disciplinaire sans précédent sous la houlette de son secrétaire général Marcel Ondélé, et l’explosion des établissements de paiement, illustrant ainsi le rôle d’une institution supranationale devenue la clé de voûte de la stabilité macroéconomique sous-régionale.
Par la rédaction de France-AfriqueMÉDIA
Dans les travées feutrées de l’immeuble de la Banque des États de l’Afrique centrale (BEAC) à Yaoundé, où le Secrétariat général de la Commission bancaire de l’Afrique centrale (SG-COBAC) maintient ses quartiers opérationnels en attendant l’achèvement définitif de son siège statutaire à Libreville, l’heure n’est plus à la mansuétude administrative. Face aux chocs exogènes, à la montée vertigineuse de l’endettement public et à la mutation technologique de la finance, le régulateur des six États de la Communauté économique et monétaire de l’Afrique centrale (Cameroun, Centrafrique, Congo, Gabon, Guinée équatoriale et Tchad) a engagé une refonte systémique de son arsenal de supervision.
Plus qu’un simple organe de contrôle technique, le Secrétariat général de la COBAC s’affirme aujourd’hui comme le véritable bouclier de l’épargne publique et le chef d’orchestre d’une consolidation bancaire inéluctable.
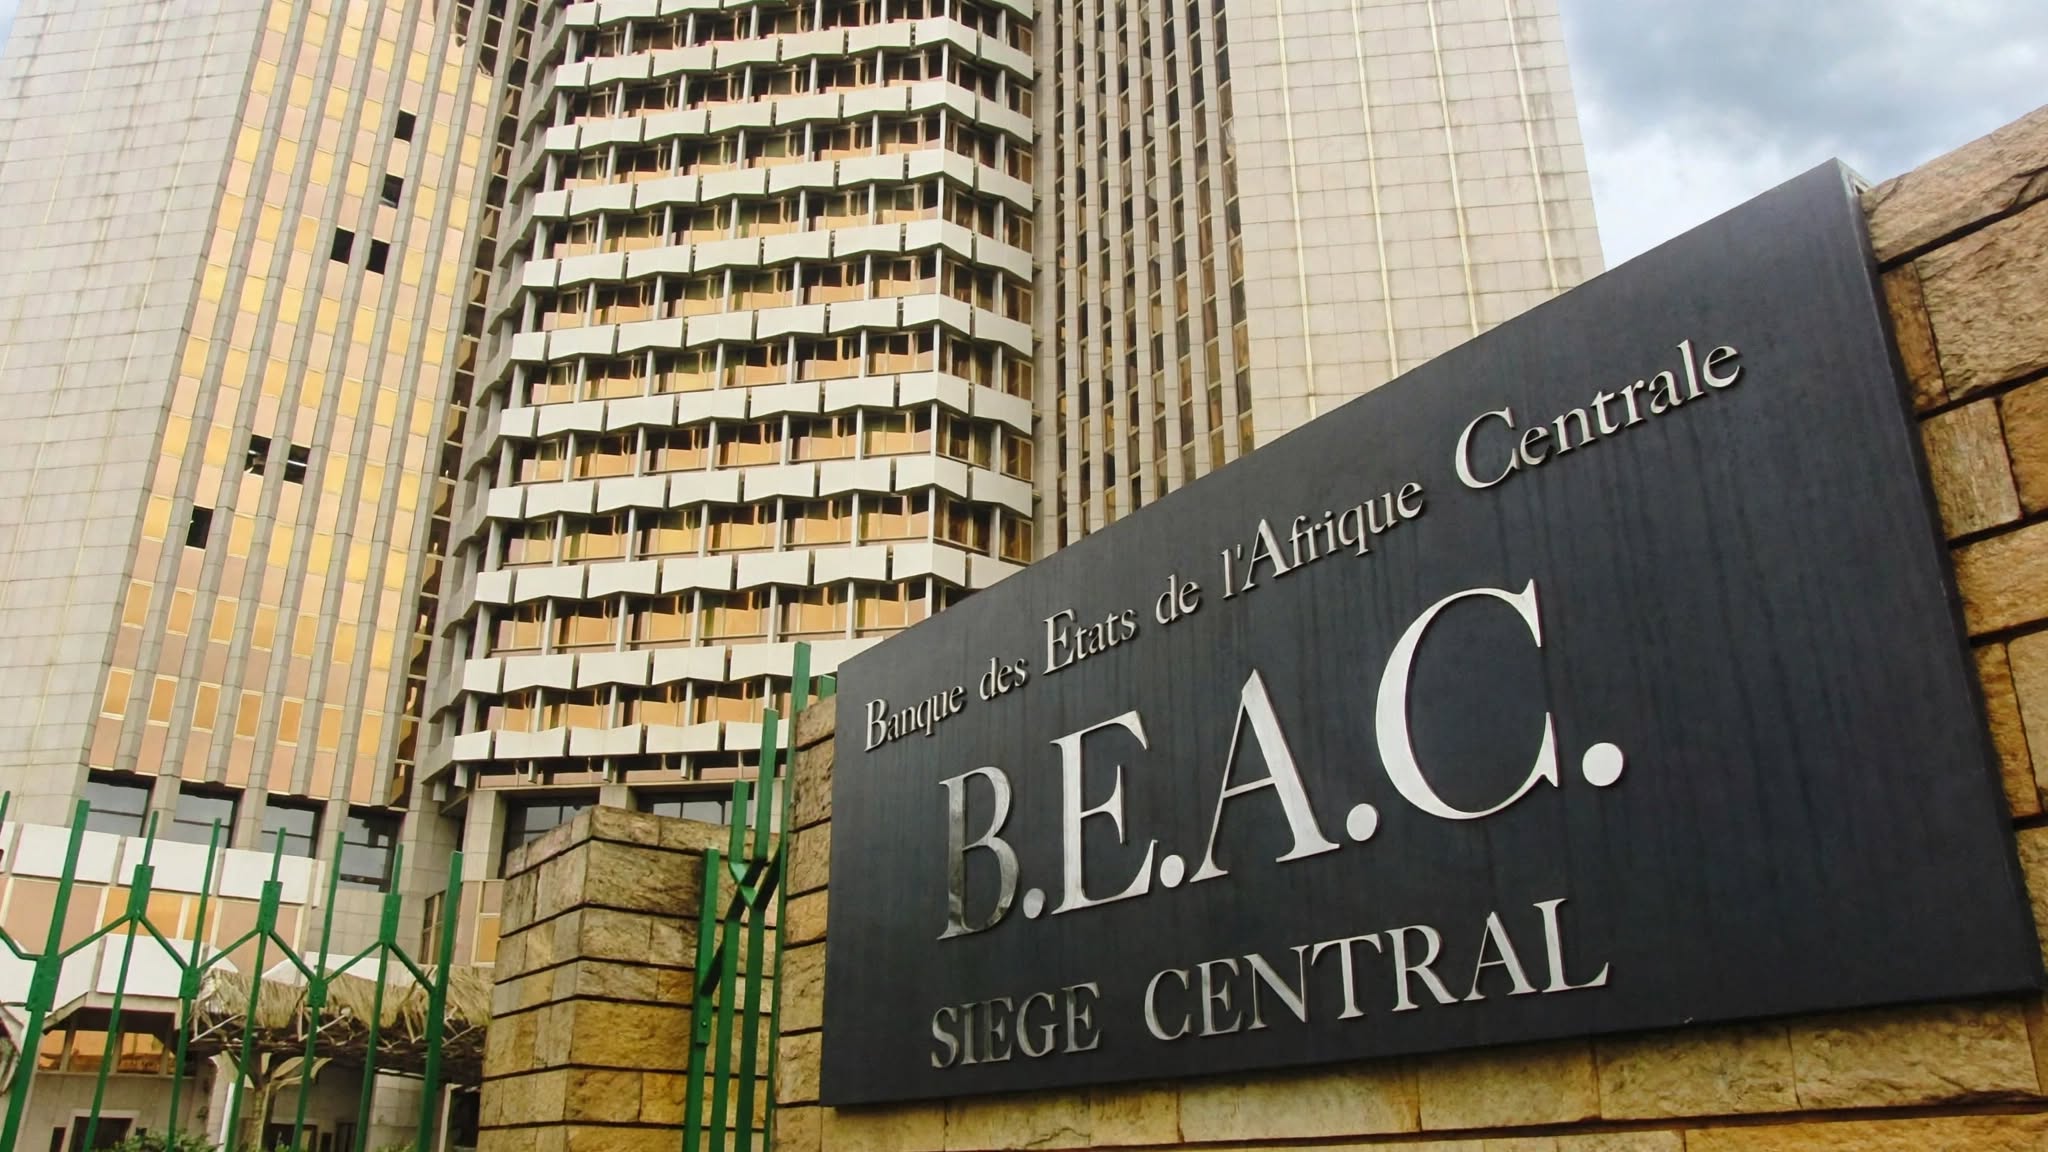
Siège de la BEAC, berceau opérationnel de la COBAC. Source : Gabon Mail Infos
Genèse et évolution : de la débâcle des années 1980 au bouclier supranational
Pour comprendre l’autorité quasi-souveraine dont jouit aujourd’hui la COBAC, il faut remonter à la fin des années 1980. À cette époque, les systèmes financiers d’Afrique centrale traversent une crise systémique dévastatrice : faillites en cascade de banques commerciales et de développement, ingérences politiques directes dans l’octroi de crédits, impayés massifs des États et paralysie des organes nationaux de contrôle. Les ministères des Finances nationaux, à la fois actionnaires des banques et superviseurs, se révèlent juges et parties.
Prenant acte de la faillite des régulations purement nationales, les chefs d’État de la sous-région décident de déchoir les gouvernements d’une partie de leur souveraineté bancaire au profit d’une autorité communautaire indépendante.
Convention de création de la COBAC
16 octobre 1990
Signature à Yaoundé de la convention portant création d’une commission bancaire de l’Afrique centrale. L’institution reçoit pour mandat de veiller au respect par les établissements de crédit des dispositions législatives et réglementaires et de sanctionner les manquements.
Harmonisation de la réglementation bancaire
17 janvier 1992
Signature de la convention portant harmonisation de la réglementation bancaire dans les États de l’Afrique centrale. Elle consacre le principe de « l’avis conforme » de la COBAC : aucun ministre des Finances ne peut désormais accorder ou retirer un agrément sans l’aval contraignant du régulateur régional.
Extension aux établissements de microfinance (EMF)
Avril 2002
Adoption du cadre réglementaire intégrant la microfinance sous l’autorité directe de la COBAC, répondant à la prolifération de structures informelles collectant l’épargne populaire sans garanties prudentielles.
Virage vers Bâle II/III et supervision des services de paiement
2016-2018
Refonte complète du dispositif de contrôle interne (règlement R-2016/04) et de gouvernance (règlement R-2017/03), suivie de l’encadrement spécifique des établissements de paiement (fintechs et mobile money) et du déploiement de la plateforme numérique SPECTRA.
Lancement du chantier de construction du siège à Libreville, marquant le début d’une ère de réformes significatives.
2023-2026
Pose de la première pierre de l’immeuble-siège à Libreville (décembre 2023), nomination de Marcel Ondélé au Secrétariat général (avril 2024) et adoption de la réforme historique doublant le capital social minimum des banques à l’horizon 2026.
Missions, rôle et architecture institutionnelle : le quadrilatère du pouvoir
Bien qu’administrativement adossée à la BEAC — qui assure son financement, sa logistique et dont le gouverneur (actuellement le Centrafricain Yvon Sana Bangui) assure statutairement la présidence du collège de la Commission) —, la COBAC jouit d’une autonomie juridique et décisionnelle absolue.
Son organe exécutif et opérationnel est le Secrétariat général (SG-COBAC). Dirigé par un secrétaire général assisté d’un secrétaire général adjoint, ce corps est composé d’inspecteurs, de juristes, d’analystes financiers et d’ingénieurs informaticiens. Le Secrétariat général, composé d’inspecteurs, de juristes, d’analystes financiers et d’ingénieurs informaticiens, prépare les règlements, instruit les dossiers d’agrément, conduit les missions d’inspection et exécute les décisions de la Commission. Son autorité s’articule autour de quatre pouvoirs régaliens fondamentaux :
- Le pouvoir administratif (le filtre d’entrée) : la COBAC délivre des « avis conformes » obligatoires préalablement à tout agrément d’un établissement de crédit, de microfinance ou de paiement, ainsi qu’à l’approbation de leurs dirigeants sociaux et commissaires aux comptes. Sans ce sésame, aucune autorité monétaire nationale ne peut autoriser l’exercice de la profession bancaire.Microfin Times
- Le pouvoir réglementaire (L’édiction des normes) : elle élabore et fixe l’ensemble des normes prudentielles, comptables et de gouvernance. Cela inclut les normes relatives au capital minimum, aux ratios de solvabilité, à la division des risques, à la liquidité, à la couverture des immobilisations, à la lutte contre le blanchiment des capitaux et le financement du terrorisme – LBC/FT.Microfin Times
- Le pouvoir de contrôle (L’œil permanent) : le Secrétariat général exerce une double surveillance. Le contrôle sur pièces consiste à analyser en continu les états financiers et reportings périodiques transmis électroniquement par les assujettis. Le contrôle sur place mobilise des brigades d’inspecteurs dépêchées directement au sein des sièges et agences bancaires des six pays pour auditer la sincérité des comptes, la qualité du portefeuille de crédit et la robustesse des systèmes d’information.Microfin Times+ 2
- Le pouvoir disciplinaire et de résolution (le glaive) : lorsqu’un établissement enfreint les règles ou menace la sécurité des déposants, la COBAC agit comme une juridiction administrative. Elle peut prononcer des injonctions, des avertissements, des blâmes, l’interdiction de certaines opérations (comme la distribution de dividendes), la suspension ou la démission d’office des dirigeants, la mise sous administration provisoire. Et, en ultime recours, le retrait d’agrément entraînant la liquidation de l’établissement.
« Produits » et services : L’arsenal SupTech et les instruments de régulation
La COBAC n’étant pas une banque commerciale, elle ne commercialise aucun produit financier au sens marchand et ne gère pas directement l’argent des déposants. En revanche, son Secrétariat général conçoit, déploie et administre une gamme sophistiquée d’instruments réglementaires, de plateformes technologiques de supervision (SupTech) et de services d’intérêt public destinés aux établissements assujettis, aux États et à la protection des épargnants :
- Le système SESAME (Système d’évaluation et de supervision des activités des banques et des microfinances) : Véritable colonne vertébrale de la notation prudentielle, cet outil permet de coter chaque établissement (de 1 pour « solide » à 4 ou 5 pour « critique ») selon son profil de risque global, déterminant ainsi la fréquence des inspections et le niveau des primes de garantie.droit médias finance
- La plateforme SPECTRA et le portail e-COBAC : Déployé avec l’appui de partenaires internationaux, cet écosystème numérique automatise la télétransmission sécurisée des déclarations prudentielles et comptables (COBAC Reporting). Il intègre des moteurs de contrôle de cohérence qui alertent instantanément les analystes du Secrétariat général en cas de dégradation d’un ratio.
- Le corpus normatif et les plans comptables sectoriels : production et mise à jour des règlements COBAC, des instructions d’application, du plan comptable des établissements de crédit (PCEC) et des normes spécifiques aux trois catégories d’établissements de microfinance (EMF).Microfin Times+ 1
- L’opérationnalisation du FOGADAC (Fonds de garantie des dépôts en Afrique centrale) : Adossé à la COBAC, ce mécanisme d’assurance des dépôts garantit l’indemnisation des épargnants en cas de faillite bancaire avérée, renforçant ainsi la confiance du public dans le système financier formel.
- L’annuaire officiel des établissements agréés et les publications statistiques : Diffusion du rapport annuel, du bulletin de la COBAC et des listes actualisées des banques, établissements financiers, EMF et établissements de paiement habilités à exercer, permettant au public de se prémunir contre les structures illégales.Microfin Times
- Le dispositif de recensement et de mise à l’index des débiteurs défaillants : Un mécanisme d’assainissement du crédit interdisant aux emprunteurs de mauvaise foi (auteurs de créances douteuses systémiques) d’accéder à de nouveaux financements ou de siéger dans des conseils d’administration bancaires.
Action et bilan de l’exécutif actuel : la « méthode Marcel Ondélé »
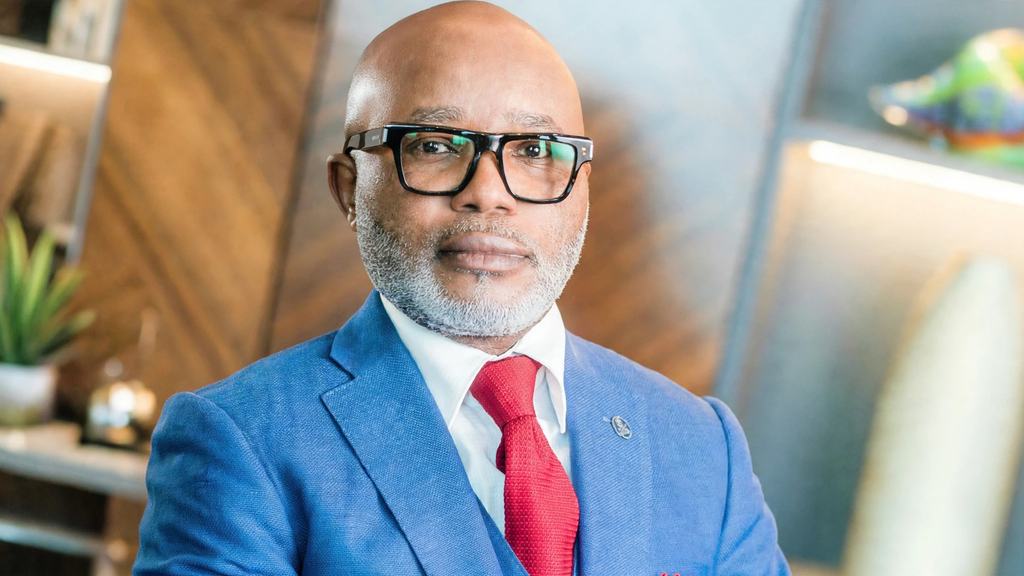
Désigné par la Conférence des chefs d’État de la CEMAC le 9 avril 2024 en remplacement du Centrafricain Maurice Christian Ouanzin, le Congolais Marcel Ondélé occupe la fonction stratégique de secrétaire général de la COBAC. (Tandis que le terme de « directeur général » est parfois employé dans le langage courant pour désigner le patron de l’exécutif opérationnel, le titre statutaire exact est bien secrétaire général, travaillant en tandem avec le président de la COBAC, Yvon Sana Bangui).
Ancien vice-président de la Banque de développement des États de l’Afrique centrale (BDEAC) et ex-secrétaire général de la COSUMAF (le régulateur boursier régional), Marcel Ondélé connaît les rouages financiers de la sous-région dans leurs moindres recoins. En deux ans et demi d’exercice à la tête du SG-COBAC (2024-2026), il a imprimé une marque caractérisée par trois axes : la rigueur disciplinaire, le choc de capitalisation et l’indépendance face aux pressions étatiques.
1. Une fermeté disciplinaire historique (93 sanctions en un seul exercice)
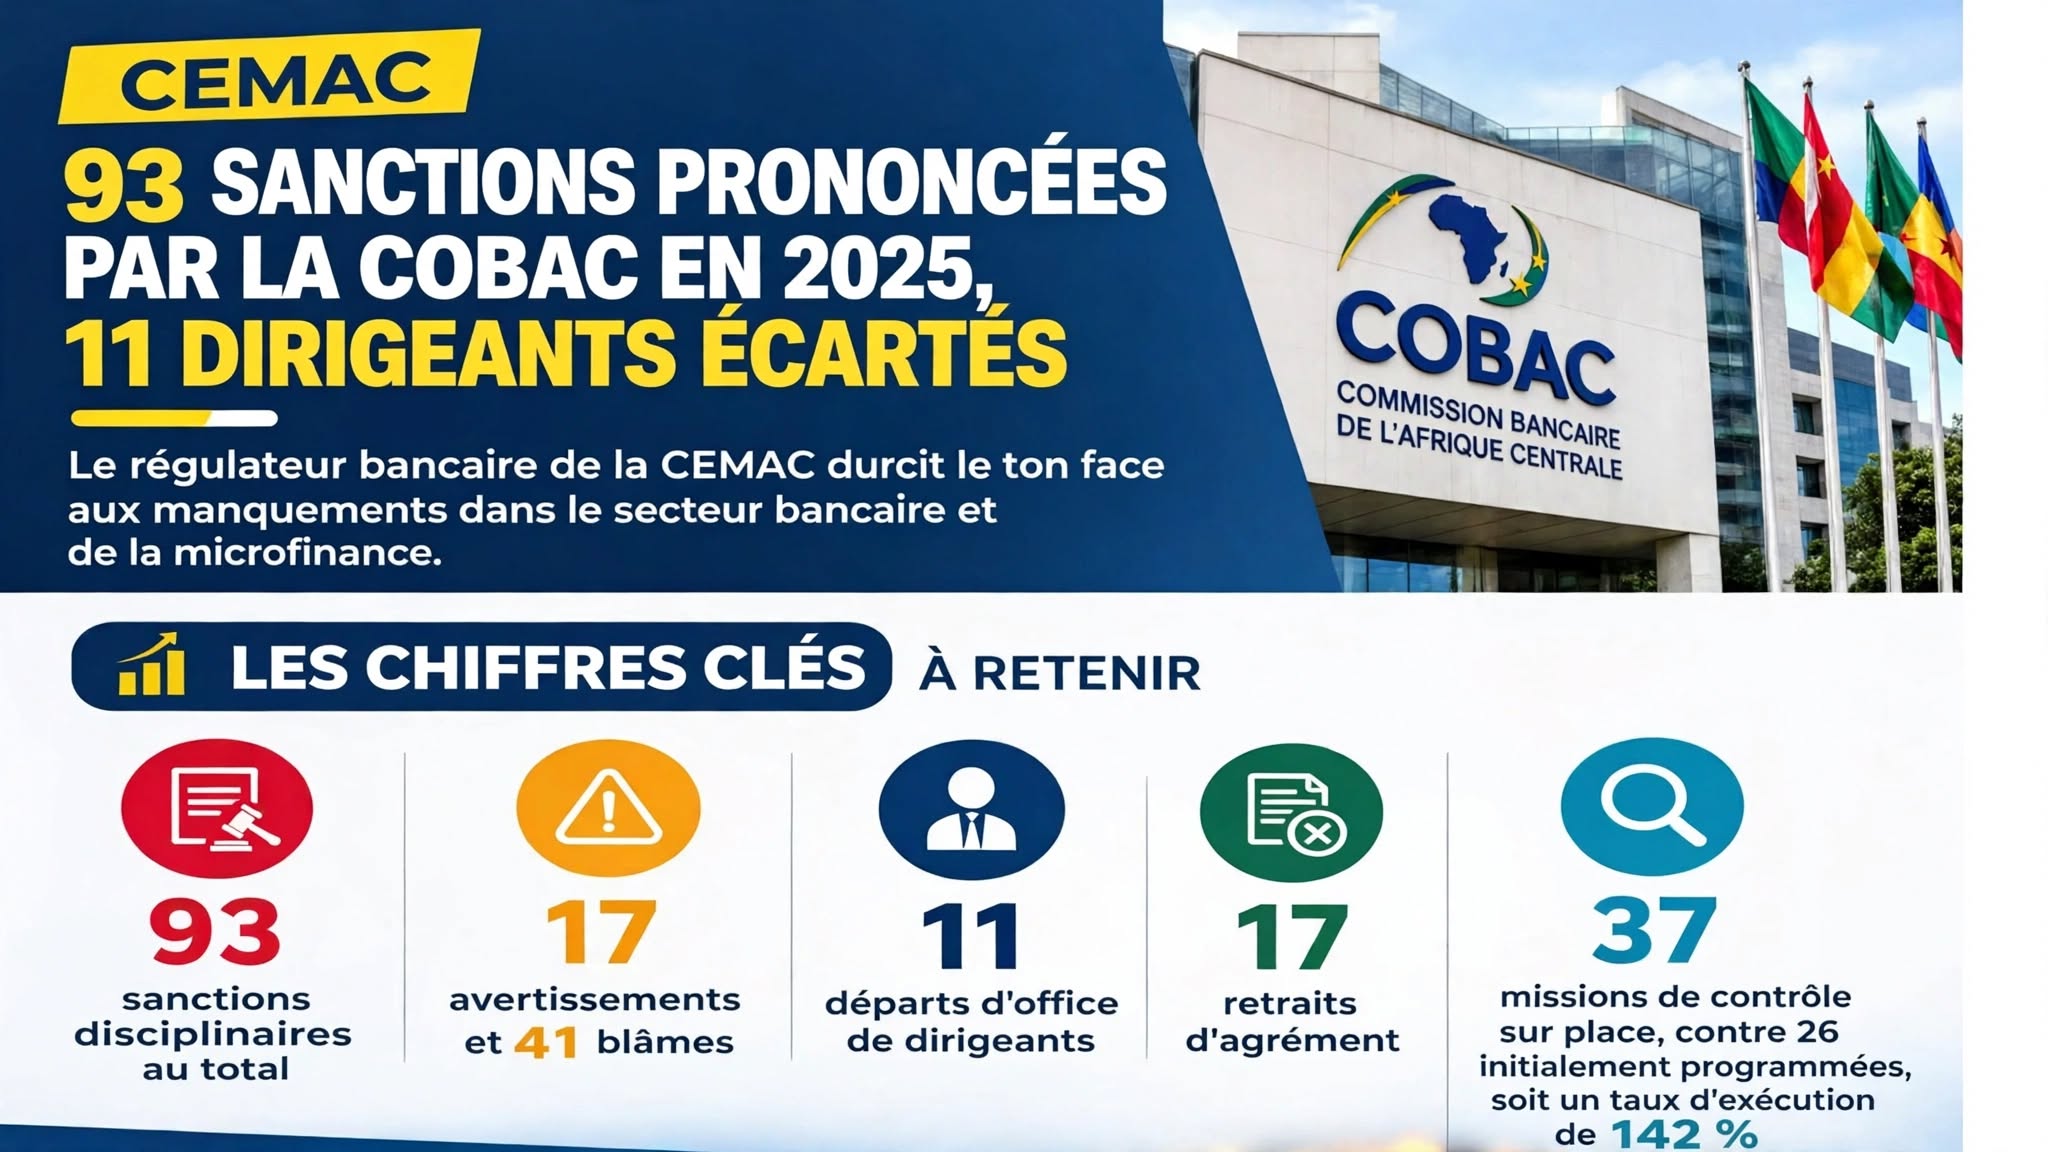
Sous son impulsion, la tolérance administrative a cédé la place à une application stricte des textes. Selon le bilan de l’exercice 2025 publié à l’automne 2026, la COBAC a prononcé pas moins de 93 sanctions disciplinaires en une seule année — un chiffre record. Ce chiffre comprend des avertissements, des blâmes, des suspensions de dirigeants et des retraits d’agrément visant tant des établissements que des commissaires aux comptes défaillants. Parmi les décisions marquantes figure l’assainissement vigoureux de la gouvernance bancaire au Cameroun et dans la sous-région (retraits d’agrément de dirigeants pour manquements graves aux règles de gouvernance et de LBC/FT, mise sous surveillance rapprochée d’établissements publics fragilisés).
2. Le courage de dire « non » aux empiètements réglementaires
Dès juillet 2024, à peine trois mois après sa prise de fonction, Marcel Ondélé s’est illustré en adressant une correspondance remarquée aux directeurs généraux des banques du Cameroun au sujet des transferts de fonds exigés par la Caisse des Dépôts et Consignations (CDEC). Le secrétaire général a rappelé avec fermeté que la CDEC n’était pas un établissement de crédit agréé par la COBAC. Il a également fait remarquer que le transfert précipité de certains dépôts risquait de déstabiliser la liquidité bancaire et de contrevenir à la réglementation communautaire. Il a ainsi démontré la primauté du droit prudentiel supranational sur les initiatives unilatérales nationales.
3. Cinq réformes structurelles majeures engagées (2025-2026)
Le bilan opérationnel de l’administration actuelle repose sur cinq chantiers structurants :
- Le relèvement historique du capital social minimum des banques : cette mesure, qui porte le capital social minimum des banques de 10 milliards à 25 milliards de FCFA (environ 45 millions USD) à compter de 2026, est destinée à forcer la création de banques solides et capables de financer de grands projets.
- L’instauration et la fluidification de l’agrément unique : permettant aux groupes bancaires solidement établis dans un État membre de déployer leurs activités transfrontalières dans toute la CEMAC avec des procédures allégées.
- Le renouveau du FOGADAC : réactivation et renforcement opérationnel du fonds de garantie des dépôts pour crédibiliser le filet de sécurité financier.
- La traque des débiteurs défaillants : mise à l’index systématique des principaux emprunteurs insolvables responsables de l’asphyxie des bilans bancaires, dont les créances en souffrance ont dépassé le seuil critique des 2 244 à 2 383 milliards de FCFA fin 2025.
- Renforcer la supervision des fintechs : intégration des 8 grands établissements de paiement dans un cadre de surveillance technologique et de cantonnement strict des fonds de la clientèle. droit médias finance
Chiffres clés : radiographie statistique du secteur supervisé (bilan 2025-2026)
Les données consolidées issues des derniers rapports d’évaluation de la COBAC (couvrant l’exercice 2025 et analysées au second semestre 2026) dressent le portrait d’un secteur bancaire rentable en surface, mais traversé par d’importantes vulnérabilités structurelles.
| Catégorie d’indicateur | Chiffre clé / Volume (Zone CEMAC) | Dynamique et enjeux prudentiels |
| Périmètre supervisé | 54 banques, 521 EMF, 8 Établissements de paiement (plus les établissements financiers spécialisés) | Fort contraste entre quelques géants bancaires et une poussière d’EMF fragiles. |
| Exposition au risque souverain (États) | 10 641 milliards FCFA (soit 38,6 % du total bilan bancaire et plus de 500 % des fonds propres nets) | Dont 8 038 Mds FCFA en titres publics (75,5 %). Les États captent jusqu’à 83,5 % de la dynamique de crédit en 2026. |
| Fonds propres nets des banques | 2 062 milliards FCFA (+9,2 % sur un an) | 18 banques en insuffisance de fonds propres ; besoin additionnel estimé à 325 Mds FCFA pour respecter le ratio de 10,5 %. |
| Créances en souffrance (Portefeuille dégradé) | 2 244 à 2 383 milliards FCFA (+10,9 % à +18 % en un an) | Taux brut de dégradation de 16,0 % dans les banques (11,9 % de créances douteuses), 20,5 % dans les EMF et 38,8 % dans les établ. financiers. |
| Liquidité et refinancement BEAC | 7 643 milliards FCFA de trésorerie nette (-7,3 %) | Le refinancement auprès de la BEAC a doublé, passant de 984 Mds FCFA (2024) à 2 022 Mds FCFA (2025). |
| Poids de la monétique / Fintechs | 44 037 milliards FCFA de flux traités en 2025 | 4,6 milliards de transactions réalisées par les 8 établissements de paiement, devenus systémiques. |
| Concentration géographique (Cameroun) | 48 % des dépôts, 43,7 % du PNB et 42,7 % du résultat net | Le Cameroun demeure la locomotive absolue mais aussi le principal foyer de concentration des risques de la CEMAC. |
| Action disciplinaire (Exercice 2025) | 93 sanctions prononcées | Incluant blâmes, suspensions de dirigeants et retraits d’agrément. |
Partenariats nationaux et internationaux : la diplomatie prudentielle
Le secrétariat général de la COBAC n’opère pas en vase clos. Pour superviser des groupes bancaires panafricains (tels que BGFIBank, Afriland First Bank, Ecobank, Attijariwafa Bank, Vista Bank ou Société Générale) dont les filiales s’étendent bien au-delà de l’Afrique centrale, l’institution a tissé un réseau dense de coopérations bilatérales et multilatérales :
- Au niveau sous-régional et national :
- COSUMAF (Commission de surveillance du marché financier de l’Afrique centrale) : partenariat organique scellé au sein de l’UMAC pour croiser les informations entre le secteur bancaire (principal souscripteur des obligations souveraines et privées) et le marché financier régional basé à Douala.
- GABAC (Groupe d’action contre le blanchiment d’argent en Afrique centrale) et ANIF nationales : coopération étroite avec le GABAC et les agences nationales d’investigation financière des six États pour traquer les flux d’argent illicites. Elle permet également d’éviter l’inscription des pays de la CEMAC sur la « liste grise » du GAFI.
- CIMA (Conférence interafricaine des marchés d’assurances) et ministères des Finances : concertation permanente avec les directions générales du Trésor des six États (le Comité de stabilité financière de l’Afrique centrale assurant la coordination macroprudentielle).
- Au niveau continental et international :
- Le CSBAOC (Comité des superviseurs bancaires de l’Afrique de l’Ouest et du Centre) : Le secrétaire général de la COBAC, Marcel Ondélé, assure les fonctions de secrétaire permanent du CSBAOC, un organe stratégique regroupant les régulateurs de l’UEMOA, de la CEMAC, du Nigeria, du Ghana, de la Guinée ou de la RDC pour harmoniser la surveillance transfrontalière. CSBAOC
- Collèges de superviseurs et accords de coopération (MoU) : accords d’échange d’informations et d’inspections conjointes avec la Commission bancaire de l’UMOA (Abidjan), Bank Al-Maghrib (Maroc), la Banque centrale du Nigeria (CBN), la Reserve Bank of South Africa, et l’ACPR (Autorité de contrôle prudentiel et de résolution – Banque de France).
- Bailleurs de fonds et institutions de Bretton Woods : partenariat technique et financier soutenu avec le FMI (via notamment le centre régional d’assistance technique AFRITAC Centre basé à Libreville, qui forme régulièrement les inspecteurs de la COBAC au traitement des infractions et aux stress-tests), la Banque mondiale (qui a financé la modernisation des plateformes numériques comme SPECTRA), la Banque africaine de développement (BAD) et le Comité de Bâle sur le contrôle bancaire (via son groupe consultatif).
Distinctions, reconnaissance institutionnelle et rayonnement
Contrairement aux banques commerciales qui concourent chaque année pour des trophées commerciaux (« Meilleure banque de l’année »), un régulateur prudentiel tire sa reconnaissance de la crédibilité de sa signature, de la conformité de ses normes aux standards mondiaux et du poids confié à ses dirigeants dans les instances internationales :
- Secrétariat permanent du CSBAOC et leadership à l’ABCA. Le fait que le secrétaire général de la COBAC occupe le poste de secrétaire permanent du Comité des superviseurs bancaires de l’Afrique de l’Ouest et du Centre (CSBAOC) consacre le leadership technique de Yaoundé/Libreville en matière de supervision francophone. Parallèlement, l’élection du président de la COBAC et gouverneur de la BEAC, Yvon Sana Bangui, à la présidence de l’Association des banques centrales africaines (ABCA) en 2025-2026 a considérablement rehaussé le prestige diplomatique et réglementaire de la sous-région sur l’échiquier continental. Notre Afrique
- Validation par le FMI et le Comité de Bâle : dans le cadre des revues régulières des programmes économiques avec le Fonds monétaire international, la COBAC est fréquemment saluée pour moderniser son corpus réglementaire (transposition des piliers de Bâle II et Bâle III, normes IFRS et contrôle interne) et pour sa capacité à imposer des plans de restructuration sans complaisance politique. Cemac – Jimdo
- Reconnaissance de l’innovation SupTech : le déploiement réussi des plateformes de télédéclaration et d’analyse automatisée des risques (SPECTRA et ses évolutions successives) est cité en exemple par la Banque mondiale et l’AFRITAC Centre comme un modèle réussi de digitalisation de la supervision en Afrique subsaharienne.
Dernières actualités et perspectives : le grand tournant de 2026-2028
En cette fin d’année 2026, l’actualité du Secrétariat général de la COBAC est dominée par trois dossiers brûlants qui redessineront durablement le visage financier de l’Afrique centrale :
1. L’alerte rouge sur le « nexus » banque-souverain et les créances douteuses (octobre 2026)
C’est le cri d’alarme majeur de la fin d’année 2026. Dans sa dernière cartographie des 10 risques et vulnérabilités majeurs, la COBAC pointe du doigt l’explosion de l’exposition des banques aux États de la CEMAC. Celle-ci atteint désormais 10 641 milliards de FCFA (près de 40 % de leurs actifs et plus de cinq fois leurs fonds propres nets). Selon le régulateur, ce risque souverain « se mue progressivement en un risque systémique majeur », d’autant plus que les États absorbent 83,5 % du crédit, évinçant les PME privées et contraignant les banques à doubler leur recours au refinancement de la BEAC (passé à 2 022 milliards FCFA). En parallèle, le régulateur a lancé début octobre 2026 une nouvelle offensive contre les créances en souffrance (2 383 milliards FCFA), brandissant la menace de poursuites judiciaires et de sanctions pénales contre les débiteurs récalcitrants et les gestionnaires complices.
Le secteur des médias et de la finance est en pleine évolution, comme en témoigne le contexte de la nouvelle offensive contre les créances en souffrance.
2. Le choc du capital minimum à 25 milliards FCFA : vers une vague de fusions-acquisitions
Entrée dans sa phase décisive en 2026, la décision de la COBAC de porter le capital social minimum des banques de 10 à 25 milliards de FCFA (environ 45 millions USD) provoque un véritable séisme sur le marché. Plus exigeante encore que la réforme de l’UEMOA (fixée à 20 milliards FCFA), cette mesure oblige le secteur bancaire de la CEMAC à mobiliser de 550 à 750 milliards de FCFA de capitaux frais sur quatre ans. Les analystes financiers anticipent une consolidation historique : de 30 à 40 % des 54 banques actuelles — notamment les petites à capitaux nationaux ou publics déficitaires — ne pourront pas lever ces fonds seules et devront fusionner, être rachetées ou se transformer en établissements financiers spécialisés.
3. Cybersécurité, fintechs et transfert effectif vers Librevill
À moyen terme, les perspectives du SG-COBAC s’orientent vers la maîtrise du risque technologique. Avec plus de 44 000 milliards de FCFA transitant désormais chaque année par les établissements de paiement (mobile money et fintechs), le régulateur renforce ses brigades d’audit informatique pour parer aux cyberattaques, à la fraude numérique et au blanchiment par actifs virtuels. Sur le plan logistique et symbolique, l’achèvement des travaux du nouveau complexe moderne de la COBAC à Libreville (relancés fin 2023 par les autorités gabonaises et la BEAC) doit enfin permettre de mettre un terme à plus de trois décennies de « provisoire durable » à Yaoundé, offrant au gendarme bancaire d’Afrique centrale un écrin à la mesure de ses ambitions supranationales
Pour visualiser concrètement l’ampleur des déséquilibres bilantiels surveillés par le Secrétariat général de la COBAC, l’outil interactif, accessible via le lien ci-dessous, permet de simuler et d’explorer l’impact du relèvement du capital minimum (25 milliards FCFA), de l’exposition souveraine et des créances en souffrance sur les ratios prudentiels des différentes catégories d’établissements de la CEMAC :
file:///home/chronos/u-d4965796261dc63cec6346cf48eb7d56998d5cde/MyFiles/Downloads/interactive_visual_im_835e6470a88f8397.html